Why Data Sovereignty Matters: el mercado europeo de centros de datos crece más allá de FLAP-D
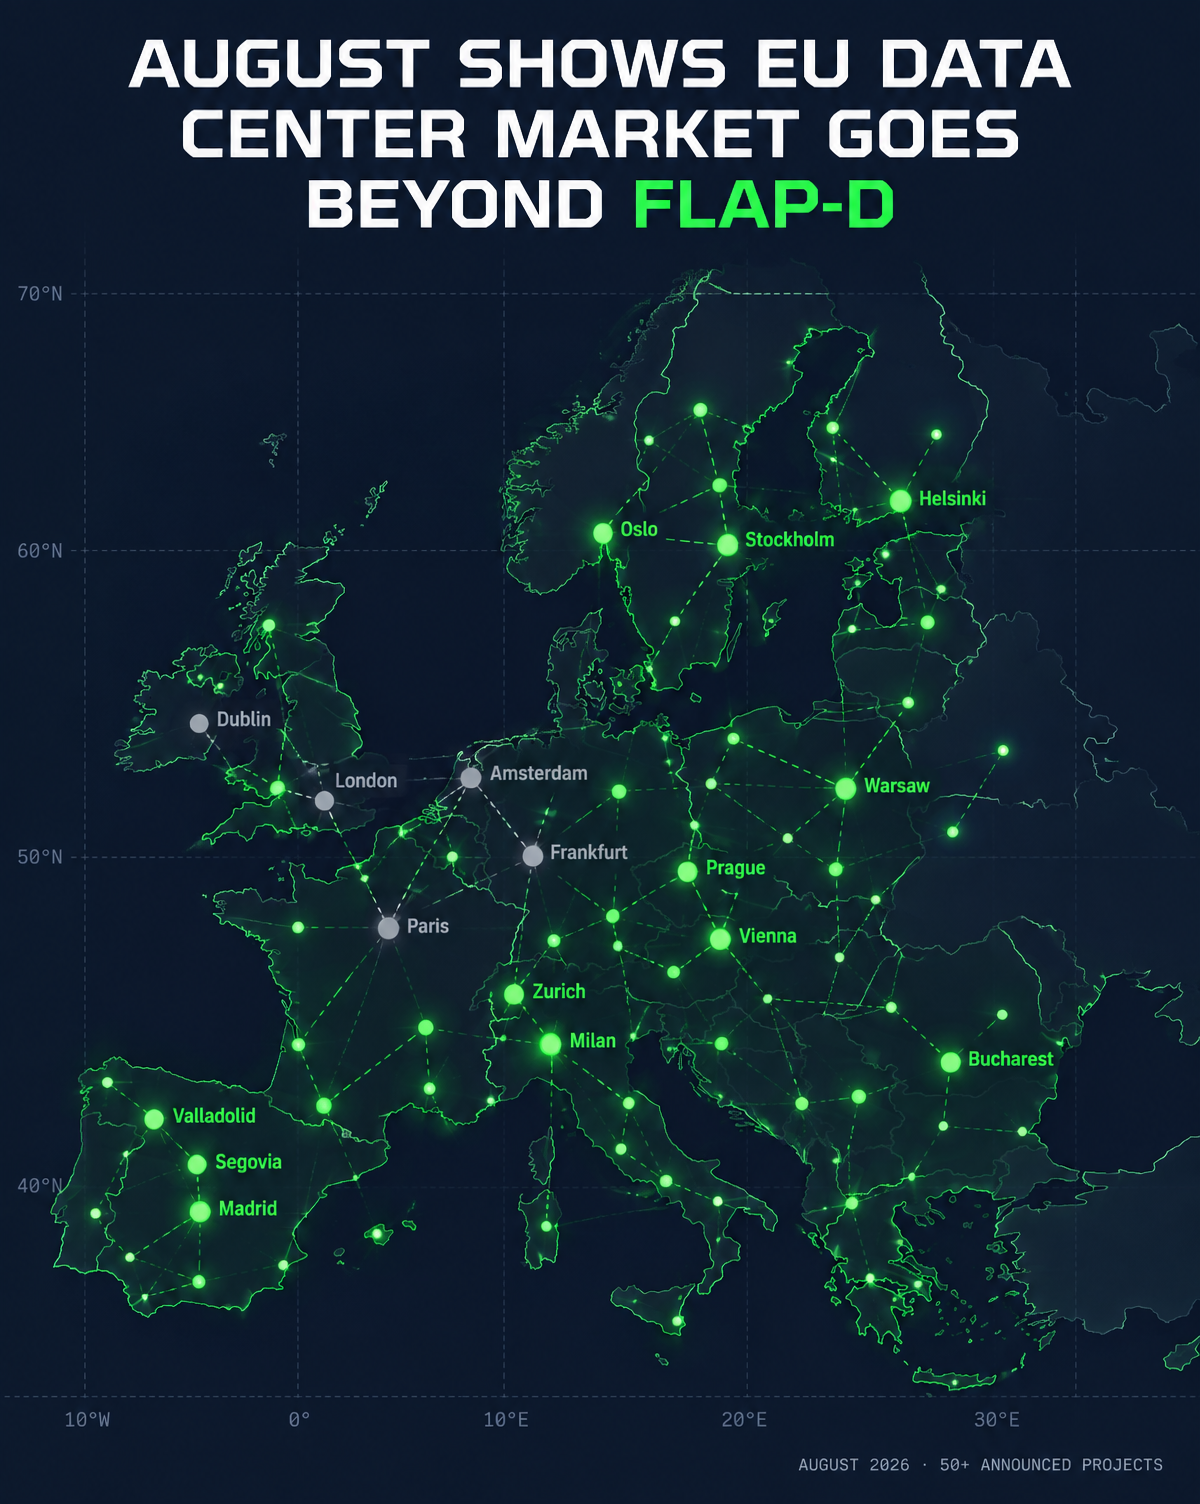
Durante más de una década, el mercado europeo de centros de datos se resumía en cinco letras: FLAP-D (Fráncfort, Londres, Ámsterdam, París y Dublín). Agosto de 2026 sugiere que ese marco está superado: más de cuarenta proyectos anunciados, la mayoría fuera de FLAP-D y muchos sobre activos industriales, energéticos y de telecomunicaciones reconvertidos.
La potencia redibuja el mapa
Nórdicos y Bálticos (EcoDataCenter Dalarna 150 MW, atNorth Kouvola hasta 430 MW, Nebius Mäntsälä 70 MW y Tallin 22 MW), Iberia (Global Switch Madrid 56 MW, Nabiax 35→140 MW IT, DC Mudarra 160 MW IT, Digital Valley Asturias 120 MW), Europa central y del este (Varsovia, WDP Rumanía con 380 MW de conexión aprobada, CRA Praga 26 MW) y los Alpes e Italia (Digital Realty Glattbrugg 15 MW IT, Colleferro 150 MW).
El brownfield como estrategia de entrega
AZUR/Arago en una antigua planta de hidrógeno en Champagnier, T1 Energy en Mo i Rana (50 MW), FiberCop en más de 100 centrales telefónicas y la Truman Brewery de Londres. Un activo industrial aporta conexión eléctrica, suelo industrial y aceptación local: menos plazo en potencia, permisos y tiempo.
No todos los MW son iguales
Carga IT, carga eléctrica, conexión aprobada y generación no son intercambiables. La bancabilidad exige evidencia.
Soberanía y ejecución
Un mapa más distribuido refuerza la resiliencia y la autonomía digital europea. La escasez real es la ejecución. BtMData transforma activos industriales y energéticos en centros de datos viables, con GridPass como capa de evidencia y Smart Power Cap para ajustar la demanda a las restricciones eléctricas reales. Nuestro mapa en vivo de más de 3.300 centros de datos europeos muestra dónde está hoy esa capacidad.