Trump en Pekín, Taiwán Sobre la Mesa: Qué Significa la Cadena de Valor del Silicio para GPU en los Data Centers y la IA
Artículo originalmente publicado en LinkedIn
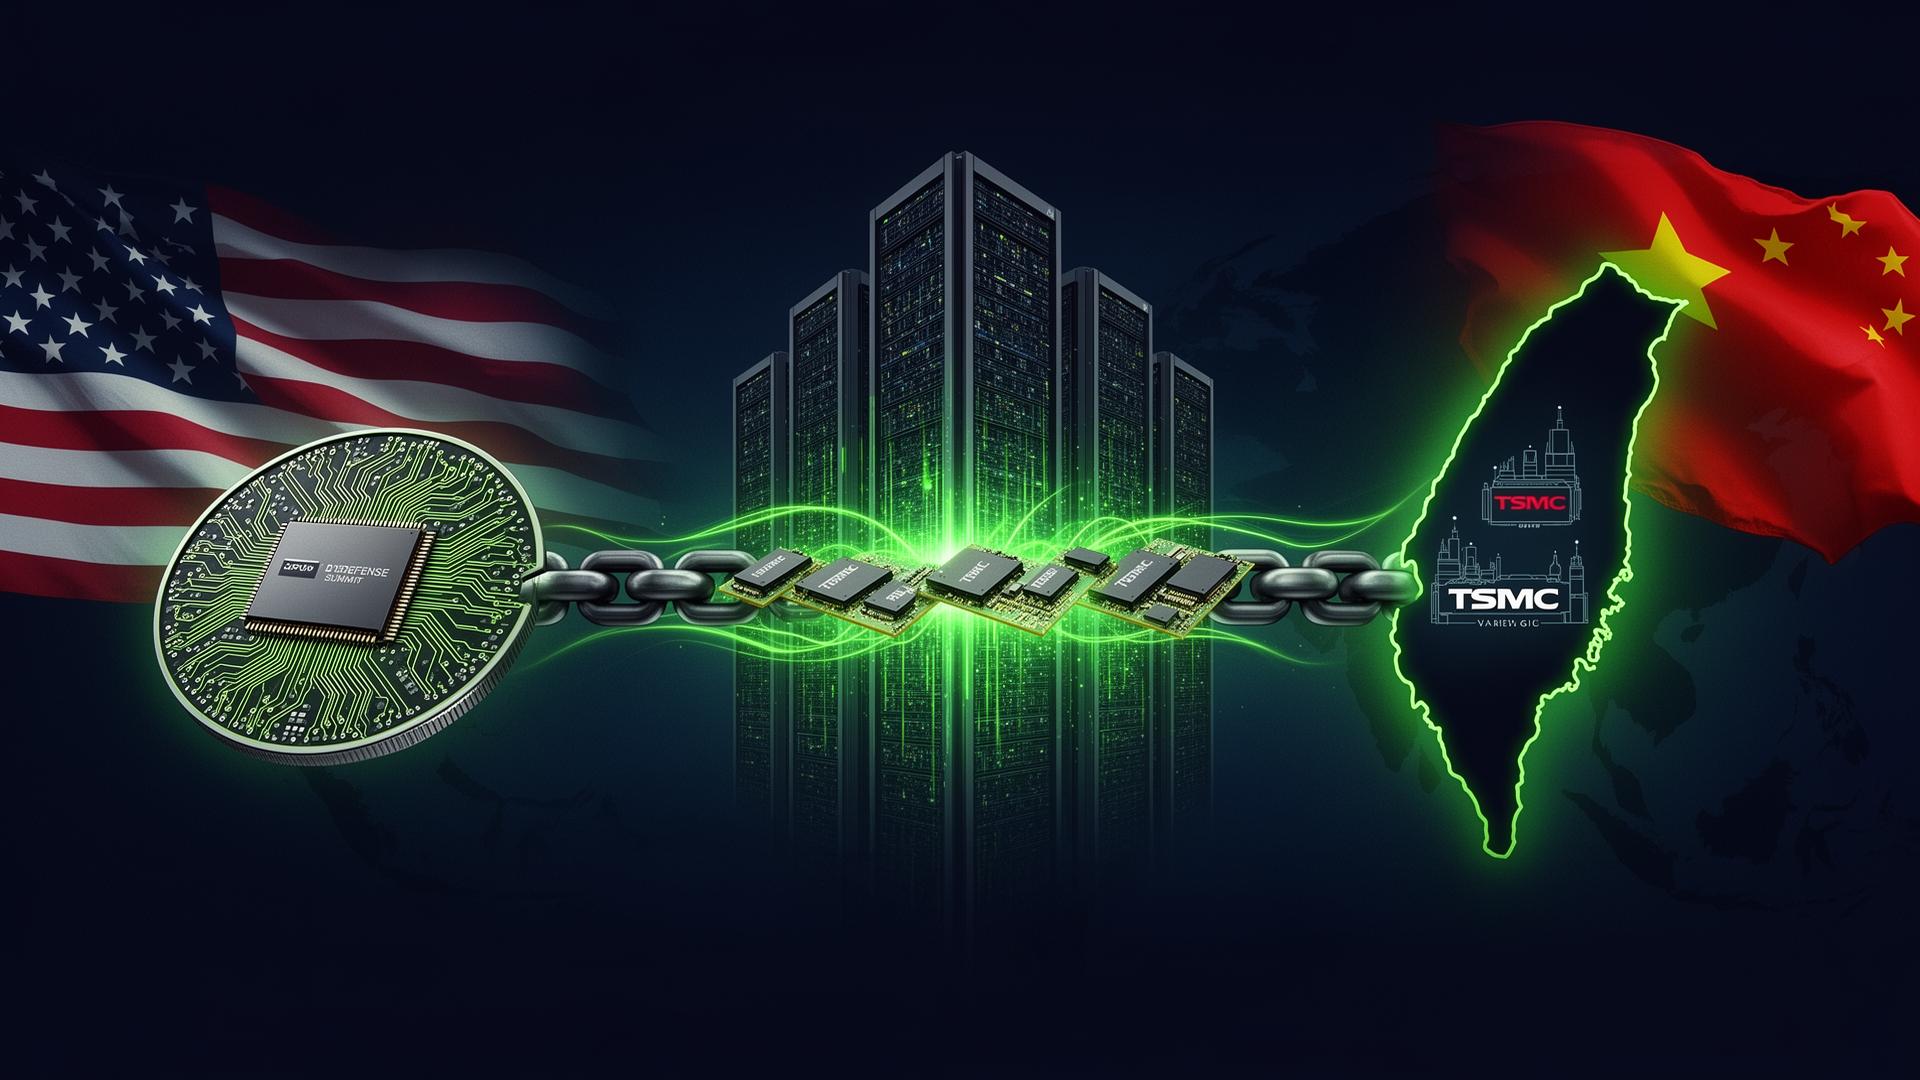
Ver artículo original en LinkedInTrump aterrizó en Pekín esta semana y, como era previsible, Taiwán estaba sobre la mesa. Lo que se cubrió menos en los titulares es que la conversación sobre Taiwán es, en términos operativos, una conversación sobre la cadena de valor del silicio para GPU — y por tanto sobre cada data center que se planifica en Occidente y cada hoja de ruta de IA construida sobre ellos.
Esta es la discusión para la que se creó el Data Defense Summit. No el teatro geopolítico, sino lo que significa para quienes están aprobando capex en AI Factories, firmando PPAs para nuevos sites y comprometiendo asignaciones plurianuales de GPU.
Una isla, un nodo de proceso, un cuello de botella
Los números ya son conocidos pero rara vez se ponen juntos.
Aproximadamente el 90% de los chips lógicos más avanzados del mundo — cualquier cosa a 5nm o menos — se fabrica en Taiwán. Solo TSMC produce el silicio detrás de prácticamente cada NVIDIA H100, H200, B100 y B200 que llega a los data centers hyperscaler y de IA soberana. La serie MI300 de AMD, las TPUs de Google y los aceleradores personalizados de AWS y Microsoft convergen todos en el mismo puñado de fábricas en Hsinchu y Tainan.
La cadena de suministro de GPU no es una cadena. Es un embudo. Diseños de California, litografía de los Países Bajos, fotorresistencias de Japón, encapsulado que depende cada vez más de la capacidad CoWoS que TSMC ha pasado dos años intentando ampliar — todo pasa por una isla situada a 130 kilómetros de la costa china.
Cada gigavatio de nueva capacidad de data center IA anunciado para 2026 y 2027 — en Virginia, Madrid, los Nórdicos, el Golfo — es implícitamente una apuesta a que ese embudo siga fluyendo.
Qué quiere realmente Pekín de Washington
Quitando el lenguaje diplomático, la posición china sobre Taiwán no se ha movido. Lo que se ha movido es el apalancamiento. China controla hoy un punto de estrangulamiento distinto: el refino y procesado de galio, germanio y las tierras raras que entran en la electrónica de potencia, los sistemas de refrigeración y los imanes de cada ventilador de servidor y cada turbina eólica que alimenta un campus verde.
Los controles a la exportación de galio y germanio de Pekín en 2023, ampliados en 2024 y de nuevo en 2025, no fueron sobre los materiales en sí. Fueron una demostración de que la dependencia es bidireccional. El mensaje a Washington en las reuniones de esta semana es directo: si endurecen aún más los controles a la exportación de semiconductores, el coste se pagará en los materiales que mantienen funcionando los data centers americanos y europeos.
La respuesta de la administración Trump hasta ahora ha sido negociar, no escalar. Eso es significativo. Sugiere que Washington ha interiorizado lo que la industria ya sabe — que un desacoplamiento duro en silicio, en 2026, rompe el despliegue de IA antes de romper a China.
Por qué esto aterriza directamente en la cuenta de resultados de un data center
Tres consecuencias concretas para quien planifique infraestructura IA en los próximos 24 meses:
1. Los plazos de entrega de GPU son una variable geopolítica, no una variable de compras. Un solo incidente en el Estrecho de Taiwán — un ejercicio de bloqueo, un corte de cable, una disputa por una licencia de exportación — no detiene la producción de GPU una semana. La detiene durante trimestres. Cada modelo de project finance que asume una rampa estable de entregas de H200 y B200 durante 2027 está implícitamente poniendo probabilidad cero a un evento que el US Indo-Pacific Command, el gobierno taiwanés y la propia planificación de continuidad de TSMC tratan como distinto de cero.
2. La electrónica de potencia y la refrigeración tienen su propia exposición a China. La conversación sobre riesgo de cadena de suministro se ha fijado en el GPU. Pero un data center de IA de 100 MW contiene miles de componentes — IGBTs, transformadores, busways, fluidos de refrigeración por inmersión, imanes — donde la cuota china de la cadena de valor aguas arriba va de relevante a dominante. La discusión del silicio en Pekín esta semana es la parte visible. La discusión de los materiales es la parte que silenciosamente determina si tu site energiza a tiempo.
3. La IA Soberana deja de ser un eslogan y se convierte en una cobertura. Si el suministro de GPU está concentrado en una isla y el suministro de materiales está concentrado en un país, la única respuesta operativa es diversificar lo que sí controlas: dónde se sitúan los data centers, quién los posee, qué jurisdicción gobierna las cargas y con qué rapidez puedes reasignar capacidad si una región cae. Este es el argumento que llevamos dos años haciendo a favor de las AI Factories europeas e ibéricas. Esta semana hizo más barato hacerlo.
Qué resuelven realmente TSMC Arizona y Dresde
Las fábricas de TSMC en Arizona y los proyectos europeos en Dresde y Magdeburgo son reales, pero no son sustitutos. Arizona producirá N4 y eventualmente N3 — importante para cómputo, pero por detrás del nodo puntero en una o dos generaciones. El encapsulado avanzado que convierte un die en un H200 — CoWoS, SoIC — sigue siendo abrumadoramente taiwanés durante el resto de la década.
Así que cuando un CIO en Madrid o Milán pregunta si la escasez de GPU se resolverá en 2027, la respuesta honesta es: se resolverá solo si Taiwán sigue enviando. Cualquier otro escenario es un factor de descuento sobre la hoja de ruta de IA.
El ángulo del Data Defense Summit
Por eso construimos el Data Defense Summit alrededor de la intersección entre geopolítica, energía y cómputo. No porque queramos hablar de juegos de guerra, sino porque quienes aprueban las inversiones europeas en data centers necesitan un marco que ponga Taiwán, galio, permisos de red y PUE en la misma página.
Tres posiciones que conviene mantener simultáneamente:
- El embudo taiwanés es estructural durante esta década. Quien te diga que estará diversificado en 2028 te está vendiendo una fábrica, un fondo o una política exterior.
- Los puntos de estrangulamiento de materiales son simétricos. El lado del silicio es ruidoso; el lado del galio, germanio, neodimio y grafito es silencioso e igual de vinculante.
- La soberanía es una decisión de cartera. No es abandonar a los hyperscalers. Es asegurar que un incidente en el Estrecho de Taiwán no colapse en el mismo trimestre tu estrategia de IA, tu postura de cumplimiento y tus compromisos con clientes.
La visita de Trump a Pekín es un capítulo de una negociación mucho más larga. Los data centers que se permitan, financien y energicen en Iberia, Italia y los Nórdicos en los próximos 36 meses serán la infraestructura que determine si Europa tiene alguna capacidad independiente de IA cuando se escriba el siguiente capítulo.
La conversación sobre Taiwán es la conversación sobre tus GPU. La conversación sobre tus GPU es la conversación sobre tus data centers. Y la conversación sobre tus data centers es, finalmente, la conversación sobre si la IA que despliegues en 2027 es algo que controlas o algo que alquilas a alguien cuya cadena de suministro no controlas.
Esa es la conversación que el Data Defense Summit existe para acoger.